Pergola bioclimatique et taxe d'aménagement : faut-il vraiment payer ?
La réponse surprend souvent : une pergola bioclimatique de 20 m² peut échapper entièrement à la taxe d'aménagement, alors qu'un carport de même surface y est soumis. La différence tient à un seul critère, la fermeture. Il découle de la conception même de la pergola bioclimatique et de ses lames orientables.
En bref : une pergola bioclimatique ouverte n'est pas soumise à la taxe d'aménagement, quelle que soit sa surface. Elle le devient si des parois fixes la ferment sur ses quatre côtés. En 2026, la taxe se calcule alors sur 892 € par m² hors Île-de-France.
Recevez jusqu'à 3 devis d'installateurs qualifiés, gratuitement et sans engagement.
La règle : seules les surfaces closes et couvertes sont taxées
Les trois conditions
La taxe d'aménagement s'applique à une surface de plancher close et couverte, de plus de 5 m², avec au moins 1,80 m de hauteur sous plafond. Les trois conditions se cumulent. Le ministère de l'Économie le précise : les terrasses et les pergolas, ouvertes ou non couvertes, sont exclues de la surface taxable.
Pourquoi les lames orientables ne changent rien
Lames fermées, une pergola bioclimatique est couverte. Elle n'est pas close pour autant : elle n'a pas de parois fixes sur ses quatre côtés. C'est le mot « close » qui compte, et non la position des lames à un instant donné.
Toutes les configurations en un tableau
| Configuration | Taxe d'aménagement |
|---|---|
| Pergola bioclimatique ouverte sur au moins un côté | Non due, quelle que soit la surface |
| Pergola avec stores latéraux en toile | Généralement non due |
| Pergola fermée par des parois fixes sur ses quatre côtés | Due : la surface devient close et couverte |
| Surface de 5 m² ou moins, ou hauteur sous plafond inférieure à 1,80 m | Non due, quelle que soit la configuration |
| Carport, même ouvert | Due, au forfait par emplacement de stationnement |
Quand une pergola devient taxable
Le scénario qui déclenche la taxe
Une pergola devient taxable le jour où des parois fixes la ferment sur ses quatre côtés. Avec des vitrages fixes ou des baies installées en dur partout, elle se rapproche d'une véranda : une surface close et couverte, taxée comme une annexe de la maison.
Le cas des stores latéraux
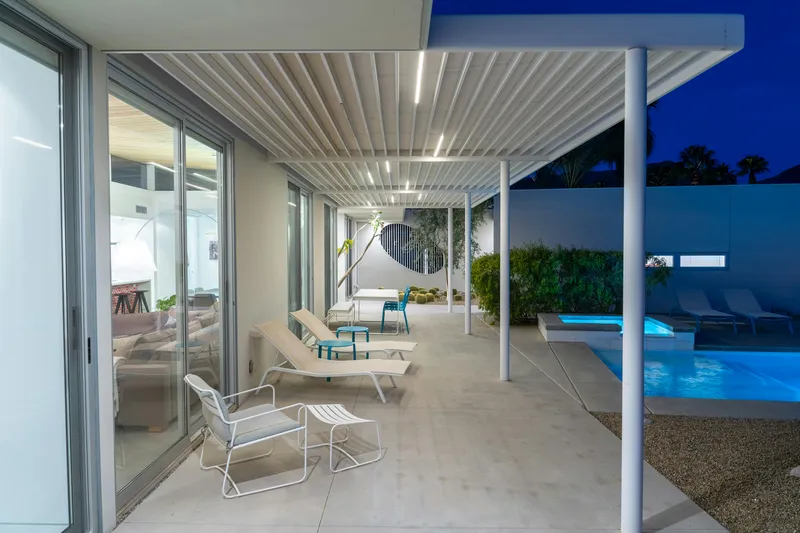
Les solutions pour obtenir une pergola bioclimatique fermée n'ont pas toutes le même effet fiscal. Les stores latéraux en toile ne sont généralement pas considérés comme des parois fixes. Ils permettent de couper le vent ou le soleil rasant sans changer la nature de la structure. La prudence s'impose davantage avec des parois vitrées coulissantes sur tous les côtés : interrogez le service des impôts fonciers avant de commander.
Un doute sur votre configuration ? Un installateur peut vous conseiller avant le dépôt du dossier.
→ Recevoir mes 3 devis gratuitsCombien coûte la taxe si la pergola est fermée ?
La formule
La taxe est égale à la surface taxable, multipliée par une valeur forfaitaire au m², puis par les taux votés localement. Les valeurs forfaitaires sont fixées chaque année.
| Élément taxé | Valeur forfaitaire 2026 |
|---|---|
| Surface close et couverte, hors Île-de-France | 892 € par m² |
| Surface close et couverte, en Île-de-France | 1 011 € par m² |
| Aire de stationnement extérieure | 2 928 € par emplacement, jusqu’à 5 857 € sur décision locale |
| Piscine | 251 € par m² |
Les taux
| Part | Taux |
|---|---|
| Communale | De 1 % à 5 %, jusqu’à 20 % dans certains secteurs |
| Départementale | 2,5 % au maximum |
| Régionale (Île-de-France uniquement) | 1 % au maximum |
Le taux de votre commune se demande en mairie ou figure sur son site.
Exemple pour une pergola fermée de 20 m²
- Surface taxable : 20 m²
- Base : 20 × 892 € = 17 840 €
- Taux retenus pour l'exemple : 5 % pour la commune et 2,5 % pour le département, soit 7,5 %
- Taxe : 17 840 € × 7,5 % = 1 338 €
Un abattement de 50 % s'applique aux 100 premiers m² d'une résidence principale et de ses annexes. Si votre maison n'a pas déjà atteint ces 100 m², la taxe tombe à 669 €.
Le piège du carport
Une règle à part pour le stationnement
Un carport est taxé même ouvert, parce que le stationnement suit un forfait par emplacement et non la règle des surfaces closes. En 2026, ce forfait est de 2 928 € par emplacement, et peut aller jusqu'à 5 857 € sur décision de la collectivité.
Exemple pour un carport de deux places
Avec le même taux de 7,5 %, la taxe est de 2 × 2 928 € × 7,5 %, soit environ 439 €. Une pergola ouverte de même surface ne paie rien. Ne confondez pas les deux régimes si votre projet hésite entre les deux, comme pour un carport en aluminium.
Déclaration, paiement et taxe foncière
Déclarer dans les 90 jours
Une construction taxable se déclare dans les 90 jours qui suivent l'achèvement des travaux, sur impots.gouv.fr. La démarche se fait dans le service « Gérer mes biens immobiliers » de votre espace personnel.
Le paiement
En dessous de 1 500 €, la taxe est demandée en une fois, à partir de 90 jours après la fin des travaux. Au-delà, elle se règle en deux fois.
La taxe foncière, une question séparée
La taxe d'aménagement est payée une seule fois. La taxe foncière est annuelle et repose sur la valeur locative du bien. Une pergola ouverte ne crée pas de surface habitable : son effet sur ce calcul reste en principe limité, contrairement à une extension fermée.
Comment sécuriser votre dossier
- Décrivez la structure dans la déclaration préalable : lames orientables, absence de parois fixes
- Si vous prévoyez des stores, précisez qu'il s'agit de toiles mobiles
- Conservez les plans et la fiche technique du fabricant
- En cas de configuration limite, interrogez le service des impôts fonciers avant les travaux
Les seuils d'autorisation sont une autre question, traitée dans la déclaration préalable et le permis d'une pergola bioclimatique.
Comparez gratuitement plusieurs installateurs et sécurisez votre projet dès la conception.
→ Comparer les offres maintenantFAQ — Taxe d'aménagement et pergola bioclimatique
Une pergola bioclimatique est-elle soumise à la taxe d’aménagement ?
Non, tant qu'elle reste ouverte. La taxe vise les surfaces de plancher closes et couvertes de plus de 5 m², avec au moins 1,80 m de hauteur sous plafond. Le ministère de l'Économie range les terrasses et pergolas ouvertes hors de la surface taxable.
Une pergola bioclimatique de 30 m² doit-elle payer la taxe d’aménagement ?
Non, si elle reste ouverte sur au moins un côté, sans paroi fixe permanente. La taille n'entre pas en jeu tant que la structure n'est pas close et couverte : c'est la fermeture complète qui déclenche la taxe, pas la surface.
Les stores latéraux déclenchent-ils la taxe d’aménagement ?
Généralement non, car ce sont des toiles mobiles et non des parois fixes. Le risque de requalification concerne surtout les vitrages fixes ou les baies installées en dur sur tous les côtés. En cas de doute, interrogez le service des impôts fonciers avant les travaux.
Combien coûte la taxe d’aménagement si la pergola est fermée ?
Elle se calcule en multipliant la surface par la valeur forfaitaire, 892 € par m² hors Île-de-France en 2026, puis par les taux votés localement. Pour 20 m² et un taux total de 7,5 %, cela donne 1 338 €, ou 669 € si l'abattement de 50 % sur les 100 premiers m² de la résidence principale s'applique.
Pourquoi un carport ouvert est-il taxé alors qu’une pergola ouverte ne l’est pas ?
Parce que le stationnement suit une autre règle. Les aires de stationnement sont taxées au forfait par emplacement, 2 928 € en 2026, qu'elles soient closes ou non. La pergola, elle, relève de la règle générale des surfaces closes et couvertes.
Quand et comment déclarer une construction taxable ?
Dans les 90 jours qui suivent l'achèvement des travaux, depuis le service « Gérer mes biens immobiliers » de votre espace sur impots.gouv.fr. En dessous de 1 500 €, la taxe est demandée en une seule fois.
Un point fiscal à intégrer au projet
La taxe d'aménagement ne pèse pas sur une pergola ouverte, mais le choix des fermetures latérales peut tout changer. Notre comparateur indépendant vous met en relation avec des installateurs capables d'en tenir compte dès le devis. Le budget global se prépare avec le prix d'une pergola bioclimatique.
Sources : Ministère de l’Économie, fiche « Taxe d’aménagement » du 20 janvier 2026 (surface taxable, valeurs forfaitaires, taux, déclaration) ; Code de l’urbanisme (seuils de déclaration préalable et de permis de construire). Informations vérifiées en octobre 2026.